¿Basta con mudarse para obtener una exención?
No. El traslado de residencia habitual puede permitir determinadas exenciones, pero cada impuesto tiene sus condiciones. Hay que solicitarlas por el procedimiento correspondiente y aportar pruebas. La exención no elimina las exigencias técnicas, la ITV ni la matriculación en la DGT.
IGIC e IEDMT tienen requisitos distintos
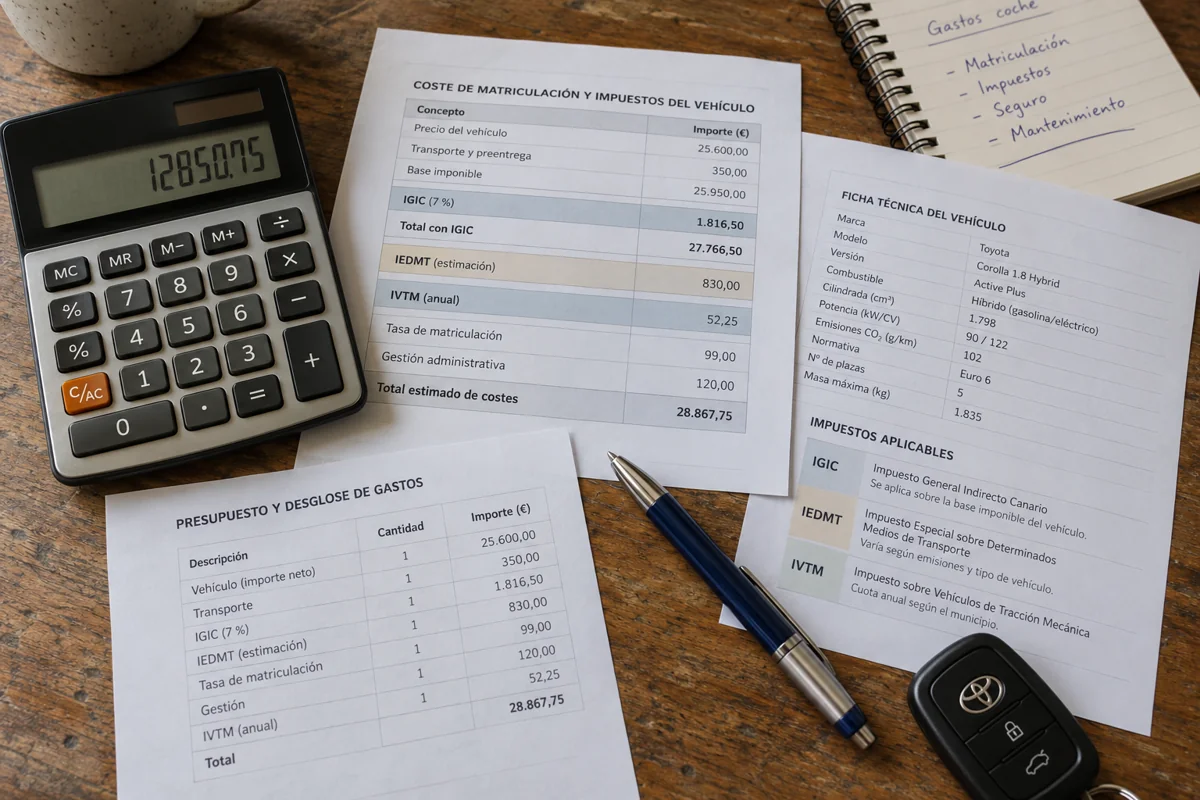
Para el IGIC hay que revisar residencia anterior, uso personal previo del coche, fechas de traslado y entrada y limitaciones posteriores. Para la exención del IEDMT por traslado desde el extranjero a España, la ley exige al menos 12 meses consecutivos de residencia habitual fuera de España y seis meses de uso del vehículo en esa residencia, además de los demás requisitos legales. Mudarse de la Península a Tenerife no es lo mismo que trasladarse desde el extranjero a España.
Para el IGIC, la AEAT distingue 185 días por año natural en la residencia anterior si procedes de la Península, Baleares, Ceuta, Melilla u otro Estado de la UE, y 12 meses si procedes de un país tercero. También deben cumplirse los seis meses de posesión y uso previo y los demás requisitos. La exención se solicita en la declaración de entrada; no basta con presentar la documentación después sin revisar el procedimiento.
Prepara justificantes con fechas
- Pruebas de residencia habitual anterior y de cuándo la dejaste.
- Acreditación del nuevo domicilio y fecha del traslado.
- Documentos de matrícula, compra y seguro que acrediten titularidad y uso.
- Documentación de transporte o llegada que determine la entrada del coche.
- Justificantes de adquisición en condiciones normales de tributación cuando lo exija la exención.
El NIE por sí solo no acredita el historial de residencia habitual. Contrastamos las pruebas con cada impuesto, sin tratar un solo documento como prueba de todo.
Los plazos no son iguales para todos los impuestos
El plazo de entrada para la exención y el del impuesto de matriculación son distintos. La exención del IGIC por traslado suele contemplar la entrada dentro del año siguiente a la mudanza, con una vía condicionada de entrada anticipada. Las reglas del impuesto de matriculación pueden exigir actuar dentro de los 30 días desde el inicio del uso, ampliados a 60 cuando corresponde la exención por traslado. Hay que interpretar cada plazo según tu situación; el plazo de importación no autoriza a circular indefinidamente con matrícula extranjera.
Limitaciones después de la exención
La exención puede limitar la venta, préstamo o alquiler del coche. Comprueba cuándo empieza cada limitación: los procedimientos de IGIC e IEDMT no necesariamente toman el mismo momento de referencia. Consúltanos antes de transmitirlo para revisar las consecuencias fiscales.
Antes de embarcar el coche
Envíanos el historial de residencia, las fechas de titularidad y uso y la llegada prevista. Si ya ha llegado, facilita las fechas reales cuanto antes. Un coche comprado recientemente no tiene por qué cumplir el uso previo exigido.